Komu a v čom Vaša dôchodková prognóza klame
13 min čítania
Ukázala dôchodková prognóza číslo, ktoré Vás potešilo? Tak to je ešte horšie, ako keby Vás vystrašila. Model výpočtu totiž počíta s tým, že budete pracovať bez jediného prerušenia, a mzdovú krivku z minulosti preklápa do roku 2060. Na akých predpokladoch je prognóza založená a kde sú jej hranice?
Dôchodková prognóza je dobrý nápad. Prvýkrát má väčšina Slovákov v ruke konkrétne číslo namiesto abstraktného pocitu a Sociálna poisťovňa zverejnila aj metodiku, podľa ktorej sa prognóza počíta. To je viac transparentnosti, než sme doteraz boli zvyknutí dostávať.
Problém je, že prognózovaná výška dôchodku väčšinu ľudí poteší a preto prestanú túto tému riešiť. A to je horšie, ako keby ich prognóza vystrašila.
Nasledujúci text nie je obvinením Sociálnej poisťovne. Je to prehliadka predpokladov, na ktorých model stojí — a tie sú pri horizonte tridsať či štyridsať rokov veľmi neisté. Ak ste ešte nečítali, ako prognózu vôbec čítať, prečítajte si najprv môj blog „Ako čítať dôchodkovú prognózu?".
Ako čítať dôchodkovú prognózu?
1. Model počíta s tým, že budete stále pracovať bez prerušenia
Prognóza projektuje Vaše budúce obdobie dôchodkového poistenia za predpokladu, že v dôchodkovom poistení budete pokračovať bez prerušenia počas celej zostávajúcej časti kariéry — plynulo až do dôchodkového veku.
Pre päťdesiatnika, ktorému zostáva pätnásť rokov v stabilnom zamestnaní, je to pravdepodobnejší predpoklad. Pre tridsiatnika to znamená tridsaťpäť rokov bez jediného dlhšieho výpadku: bez nezamestnanosti, bez dlhodobej práceneschopnosti, bez roku stráveného rekvalifikáciou, bez pauzy medzi dvoma kapitolami života.
Čím ste mladší, tým odvážnejší predpoklad za Vaším číslom stojí.
2. Mzdová krivka z minulosti preklopená do roku 2060
Model nepredpokladá, že budete zarábať stále to isté. Používa takzvaný vekový bonus — koeficient, ktorý zohľadňuje, že mzdy počas kariéry rastú rýchlejšie v mladosti a v neskorších rokoch spomaľujú. Dvadsaťjedenročnému model projektuje rast mzdového bodu o 27,8 % ročne, tridsiatnikovi o 4,3 %, po štyridsaťdvojke sa krivka láme a v päťdesiatke už mierne klesá.
Je to premyslené a metodicky správne — modelovať budúci príjem bez zohľadnenia veku by bola väčšia chyba. Ten koeficient bol navyše odhadnutý z reálnych údajov Sociálnej poisťovne o vymeriavacích základoch za roky 2008 až 2022, čiže z obdobia, ktoré zachytáva krízu aj konjunktúru.
Predpoklad je ale jasný: že sa to isté zopakuje. Že dvadsaťjedenročný v roku 2026 prejde rovnakou mzdovou dráhou, akou prešiel dvadsaťjedenročný v roku 2010. Pri horizonte do roku 2060 je to silný predpoklad o ekonomike, ktorej štruktúra sa neustále mení.
3. Tri scenáre, ktoré nie sú tri rôzne budúcnosti
Prognóza ponúka pesimistický, základný a optimistický scenár. Pri I. pilieri sa ale líšia iba jediným parametrom — predpokladanou infláciou 1,5 %, 2 % a 2,5 %. Rast produktivity práce má vo všetkých troch jedinú spoločnú trajektóriu. Podrobne to rozoberám v prvom blogu „Ako čítať dôchodkovú prognózu?"; sem patrí len záver.
Ako to vyzerá v praxi? Vo vzorovej prognóze, ktorú Sociálna poisťovňa zverejnila, vychádza pesimistický scenár na 882 eur a optimistický na 1 177 eur. Rozdiel 295 eur, teda celá tretina. Na prvý pohľad to vyzerá, že scenáre naozaj hovoria o troch rôznych budúcnostiach.
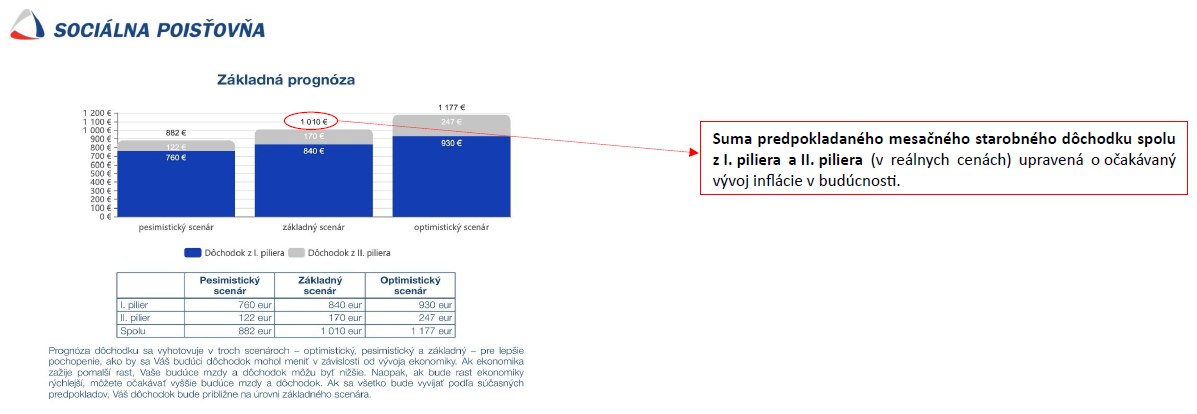
Pri II. pilieri má teda zmysel sledovať, v akom fonde peniaze máte — tam prognóza aspoň nejakú neistotu priznáva. Pri I. pilieri ju len nezobrazuje.
Ak Vás upokojilo, že „ani pesimistický scenár nie je zlý", upokojilo Vás niečo, čo pesimistický scenár v skutočnosti nie je.
4. Dôchodková hodnota systémovo zaostáva za mzdami
Toto je najmenej známa vec, hoci je zapísaná priamo v zákone.
Aktuálna dôchodková hodnota — číslo, ktoré premieňa Vaše odpracované roky a mzdové body na eurá — sa každý rok valorizuje. Nie však plným tempom rastu miezd, iba 95 % z neho. Ten koeficient je metodickou vlastnosťou výpočtu, nie predikciou ekonomického vývoja.
5. Prognóza sľubuje viac, než systém dnes dáva
Modelovému zamestnancovi s priemernou mzdou prognóza predpokladá mieru náhrady okolo 55 % hrubého príjmu.
Realita leta 2026: priemerný starobný dôchodok dosiahol v júli 732,95 eura, priemerná hrubá mzda bola v druhom štvrťroku 1 707 eur. To je miera náhrady necelých 43 %.
Prognóza teda kreslí budúcnosť o dvanásť percentuálnych bodov štedrejšiu, než akú vidíme dnes — a to v čase, keď bude demografia ešte horšia, nie lepšia.
6. Systém, ktorý to má zaplatiť
Fond starobného poistenia nedokáže už ani v súčasnosti zaplatiť starobné penzie dnešným dôchodcom z aktuálne vyberaných odvodov. Deficit sa kryje dotáciou zo štátneho rozpočtu a presunmi z iných fondov Sociálnej poisťovne. Nie výnimočne, ale pravidelne každý rok!
Ďalším faktorom je negatívny demografický vývoj. Podľa projekcií Európskej komisie patrí Slovensko medzi krajiny s najrýchlejším očakávaným starnutím v Európskej únii. Index demografickej závislosti — pomer ľudí nad 65 rokov k ľuďom v produktívnom veku — má z hodnoty pod 25 % vystúpiť do polovice tohto storočia na 50 až 60 %. Zjednodušene: kde dnes na jedného dôchodcu pracujú štyria ľudia, budú pracovať už len dvaja.
Rada pre rozpočtovú zodpovednosť vo svojej správe z apríla 2026 konštatuje, že dlhodobá udržateľnosť slovenských verejných financií sa opäť zhoršila a nachádza sa v pásme vysokého rizika. Slovenský dôchodkový systém označuje za nadpolovičný zdroj tohto rizika a upozorňuje, že súčasná štedrosť systému nie je finančne krytá — budúce generácie budú musieť pracovať dlhšie alebo dostanú reálne nižšie dôchodky.
Prognóza ukazuje pesimistický, základný a optimistický scenár. Nepovie Vám, v ktorom z nich sa dnes nachádzame.
7. Predpoklad, že sa pravidlá nezmenia
Prognóza vychádza z aktuálne platnej legislatívy. Sociálna poisťovňa to priznáva a inak to ani nejde — žiadny model nedokáže predvídať rozhodnutia budúcich vlád.
Nie je to teda chyba prognózy, ale prirodzený limit akejkoľvek predpovede. Pri horizonte tridsať rokov je to však limit veľmi podstatný. Dôchodkový systém patrí na Slovensku k najčastejšie novelizovaným oblastiam — vek odchodu, spôsob výpočtu, valorizácia aj výška odvodov sa už menili opakovane.
Pre dnešných dvadsiatnikov a tridsiatnikov už dnes vyhláška počíta s odchodom do dôchodku po 67. roku: ročník 1991 v 67 rokoch a 4 mesiacoch, ročník 1996 v 68 rokoch, ročník 2010 v 69 rokoch a 8 mesiacoch. Nie je to odhad, je to tabuľka.
Kedy je prognóza naopak presná
Pri troch skupinách ľudí platí opak všetkého, čo som doteraz napísal. Číslo v dôchodkovej prognóze nie je nadhodnotené — je nepríjemne správne.
Živnostníci na minimálnych odvodoch
Minimálny vymeriavací základ je v roku 2026 vo výške 914,40 eura, čo je zhruba polovica priemernej mzdy. Kto si roky platí minimum, buduje si tomu zodpovedajúci mzdový bod — a prognóza to verne ukáže.
Konatelia s nízkou odmenou
Tu je situácia ešte horšia, pretože pre odmenu konateľa neexistuje žiadny minimálny vymeriavací základ. Poistné sa počíta z toho, čo si vyplatíte, aj keby to bolo pár desiatok eur. A podiel na zisku sa do dôchodkového poistenia nezapočítava vôbec.
Ľudia, ktorí pracovali v zahraničí
Tu je to zas opačne — číslo je nízke neprávom. Prognóza vidí len Vaše odpracované roky na Slovensku, pretože obdobia odpracované v zahraničí Sociálna poisťovňa zohľadní až pri rozhodovaní o dôchodku. Váš reálny dôchodok bude teda poskladaný z viacerých štátov.
Dobrá správa pre Váš dôchodok
Miera náhrady je v prognóze vyjadrená ako percento z hrubej mzdy. To je prísnejšie, než aká bude realita — z hrubej mzdy sa totiž platia odvody a daň, z dôchodku sa neplatí nič. Čistá miera náhrady býva teda o 15 až 20 percentuálnych bodov vyššia než tá, ktorú vidíte v liste.
Konkrétne: kto má v prognóze 55 %, tomu dôchodok reálne nahradí okolo 74 % toho, čo dnes dostáva na účet. Ak Vás teda číslo v liste vydesilo, časť toho zľaknutia je zbytočná.
Prognóza nie je nafúknutá vo všetkom. V tomto konkrétnom bode je k Vám prísnejšia, než bude skutočnosť.
Čo si z toho odniesť
Nie to, že prognóza je zdrap papiera. Je to najlepší nástroj na kontrolu vlastných údajov, aký ste od štátu kedy dostali a ako východisková čiara má svoju hodnotu.
Ale je to horný okraj možného, nie plán. Číslo postavené na predpokladoch, z ktorých každý jeden môže, ale nemusí platiť. A čím ste mladší, tým viac ich medzi Vami a dôchodkom stojí.
- 5 až 10 rokov do dôchodku: prognóza je celkom reálna, dá sa s ňou pracovať.
- 20 až 40 rokov do dôchodku: berte ju ako orientačný bod, nie ako sľub.
Často kladené otázky
Znamená to, že žiadny dôchodok nedostanem?
Nie. Priebežný systém nezanikne a štátny dôchodok dostanete. Otázka nie je či, ale koľko — a akú časť Vášho príjmu Vám nahradí. Práve preto je miera náhrady dôležitejšia než absolútna suma.
Má vôbec zmysel platiť odvody, keď je systém v deficite?
Odvody nie sú voliteľné a účasť v systéme Vám zakladá nárok. Rezignácia nie je stratégia. Zmysluplná reakcia je pripočítať k štátnemu dôchodku vlastný zdroj príjmu.
Prečo mi prognóza ukázala vyššie číslo, než som čakal?
Najčastejšie preto, že model predpokladá neprerušenú kariéru až do dôchodku a projektuje rast Vášho príjmu podľa veku. Ak plánujete pauzu, prácu v zahraničí alebo skorší odchod, reálne číslo bude nižšie.
Zmení sa prognóza, keď sa zmení zákon?
Áno. Prognóza vychádza z aktuálne platnej legislatívy a nová Vám príde o rok alebo o päť rokov podľa Vášho veku.
Čo s tým viete urobiť
Prognóza Vám povedala, koľko dostanete od štátu, ak sa všetko vyvinie podľa predpokladov. Nepovedala Vám, koľko budete potrebovať — ani koľko si musíte odkladať, aby ste ten rozdiel pokryli.
Dôchodok
To, koľko si musíte mesačne odkladať, je pritom to jediné číslo, ktoré máte pod kontrolou.
A presne toto je moja práca. Spolu si prejdeme údaje z vašej dôchodkovej prognózy a zistíme, v akej výške je vaša skutočná dôchodková medzera, teda koľko EUR vám bude na dôchodku chýbať. Výsledkom je finančný plán s konkrétnymi číslami a termínmi — nie odhad, ale konkrétna stratégia. Prvé stretnutie je nezáväzné a nič vás nestojí — som odmeňovaný finančnými inštitúciami.
Ak si chcete najprv overiť čísla vo Vašej dôchodkovej prognóze, môžete použiť špeciálnu, k tomu vytvorenú, bezplatnú kalkulačku:
Zdroje
- Zákon č. 461/2003 Z. z. o sociálnom poistení (§ 63, § 64, § 65, § 82b, § 138)
- Vyhláška MPSVR SR č. 392/2024 Z. z., prílohy č. 2 – 4 (vekový bonus, rast produktivity, dôchodkový vek podľa ročníka)
- MPSVR SR (2026): Ako sa počíta dôchodková prognóza — metodologický prehľad, verzia máj 2026
- Rada pre rozpočtovú zodpovednosť: Správa o dlhodobej udržateľnosti verejných financií za rok 2025, apríl 2026
- Európska komisia: The 2024 Ageing Report — demografické a rozpočtové projekcie
- Sociálna poisťovňa: štatistiky priemerných súm dôchodkov, júl 2026; tabuľky platenia poistného od 1. 1. 2026
- Štatistický úrad SR: priemerná nominálna mesačná mzda, 2. štvrťrok 2026
Údaje k septembru 2026. Dôchodková prognóza má informatívny charakter, konečnú výšku dôchodku určí Sociálna poisťovňa až v konaní o dôchodok.